IrpiMedia è un periodico indipendente di giornalismo di inchiesta.
Scriviamo inchieste basate sui fatti e in profondità.
Aiutaci a garantire un’informazione libera e di pubblico interesse.
La concentrazione dell’agroalimentare: le multinazionali generano profitti milionari, mentre le piccole aziende sono costrette a ingrandirsi o scomparire
Un etto di Parmacotto, una mozzarella Santa Lucia, un Bonroll. O anche una bistecca mangiata in un ristorante Roadhouse. Chi non ne ha mai assaggiato almeno uno? Sono alimenti storici, piatti molto diffusi, marchi familiari.
Al tempo stesso, sono il prodotto finale di un settore economico dominato da pochi e grandi attori, protagonisti di un processo di concentrazione che sta portando sempre meno aziende a occupare fette sempre maggiori del mercato. Più precisamente, l’agroalimentare italiano sta vivendo un processo di concentrazione e uno di integrazione.
Vitaliano Fiorillo, professore dell’università Bocconi di Milano ed esperto di agribusiness, spiega che la concentrazione avviene quando «si riducono le aziende e aumentano le dimensioni», perché le imprese si ampliano o acquisiscono dei concorrenti nello stesso segmento di mercato. L’integrazione, invece, si ha «per esempio quando un trasformatore compra delle stalle o vende mangimi». In pratica, è un processo di estensione verticale lungo tutta la filiera, coi grandi gruppi che non si limitano alla trasformazione ma vendono mangimi, hanno aziende agricole, gestiscono la distribuzione, possiedono catene di ristoranti.
In Breve
In Italia, appena dieci aziende della trasformazione controllano il 38,1 per cento delle filiere di carne, latticini e uova, per un valore di 17,2 miliardi di euro. Nel solo settore della carne, le prime cinque aziende gestiscono oltre la metà dell'intero mercato nazionale
I grandi gruppi industriali non si limitano più alla trasformazione del cibo, ma colonizzano l'intera filiera in modo verticale. Singoli attori puntano a controllare ogni singolo anello della catena: dalla produzione dei mangimi fino alla macellazione, alla logistica nei supermercati e persino alla proprietà di catene di ristorazione o aree di servizio.
Schiacciati da politiche europee (Pac) che premiano il latifondo e dalle richieste di standardizzazione della grande distribuzione, ai piccoli allevatori resta solo l'alternativa tra chiudere o aumentare le dimensioni delle loro strutture, una scelta non sempre possibile né conveniente
La progressiva concentrazione industriale riduce il potere contrattuale degli allevatori. L'86 per cento della filiera avicola e metà di quella suina Dop sono regolate da contratti di soccida: uno strumento che permette ai grandi marchi di espandere la produzione senza investire in stalle, trasformando i produttori in "operai stipendiati" nelle proprie aziende
A fronte di ricavi miliardari e del massiccio impatto ambientale degli allevamenti intensivi, gli investimenti nella transizione ecologica restano marginali. Le grandi aziende evitano o rinviano la rendicontazione delle emissioni di "Scope 3" — quelle legate alla catena di fornitura e alle stalle —, che rappresentano oltre il 90 per cento dell'inquinamento totale del settore
In Italia, secondo una stima di IrpiMedia, le cinque aziende di carni e insaccati più importanti rappresentano più della metà della rispettiva filiera di trasformazione. E, per quanto in misura minore, la concentrazione riguarda anche il settore lattiero-caseario.
Il fenomeno è diffuso in tutta Europa, come confermano i casi di Spagna e Regno Unito, analizzati dai partner di questa inchiesta, AGtivist eLa Marea.
Il risultato è che grandi gruppi come Veronesi, Cremonini o Lactalis hanno un forte potere contrattuale nei confronti degli attori della filiera più piccoli e meno strutturati: gli allevatori. Che, infatti, sono sempre più spesso costretti o ad aumentare la dimensione delle proprie strutture, se ne sono economicamente in grado, oppure tendono a scomparire.
I dieci grandi trasformatori che comandano le filiere
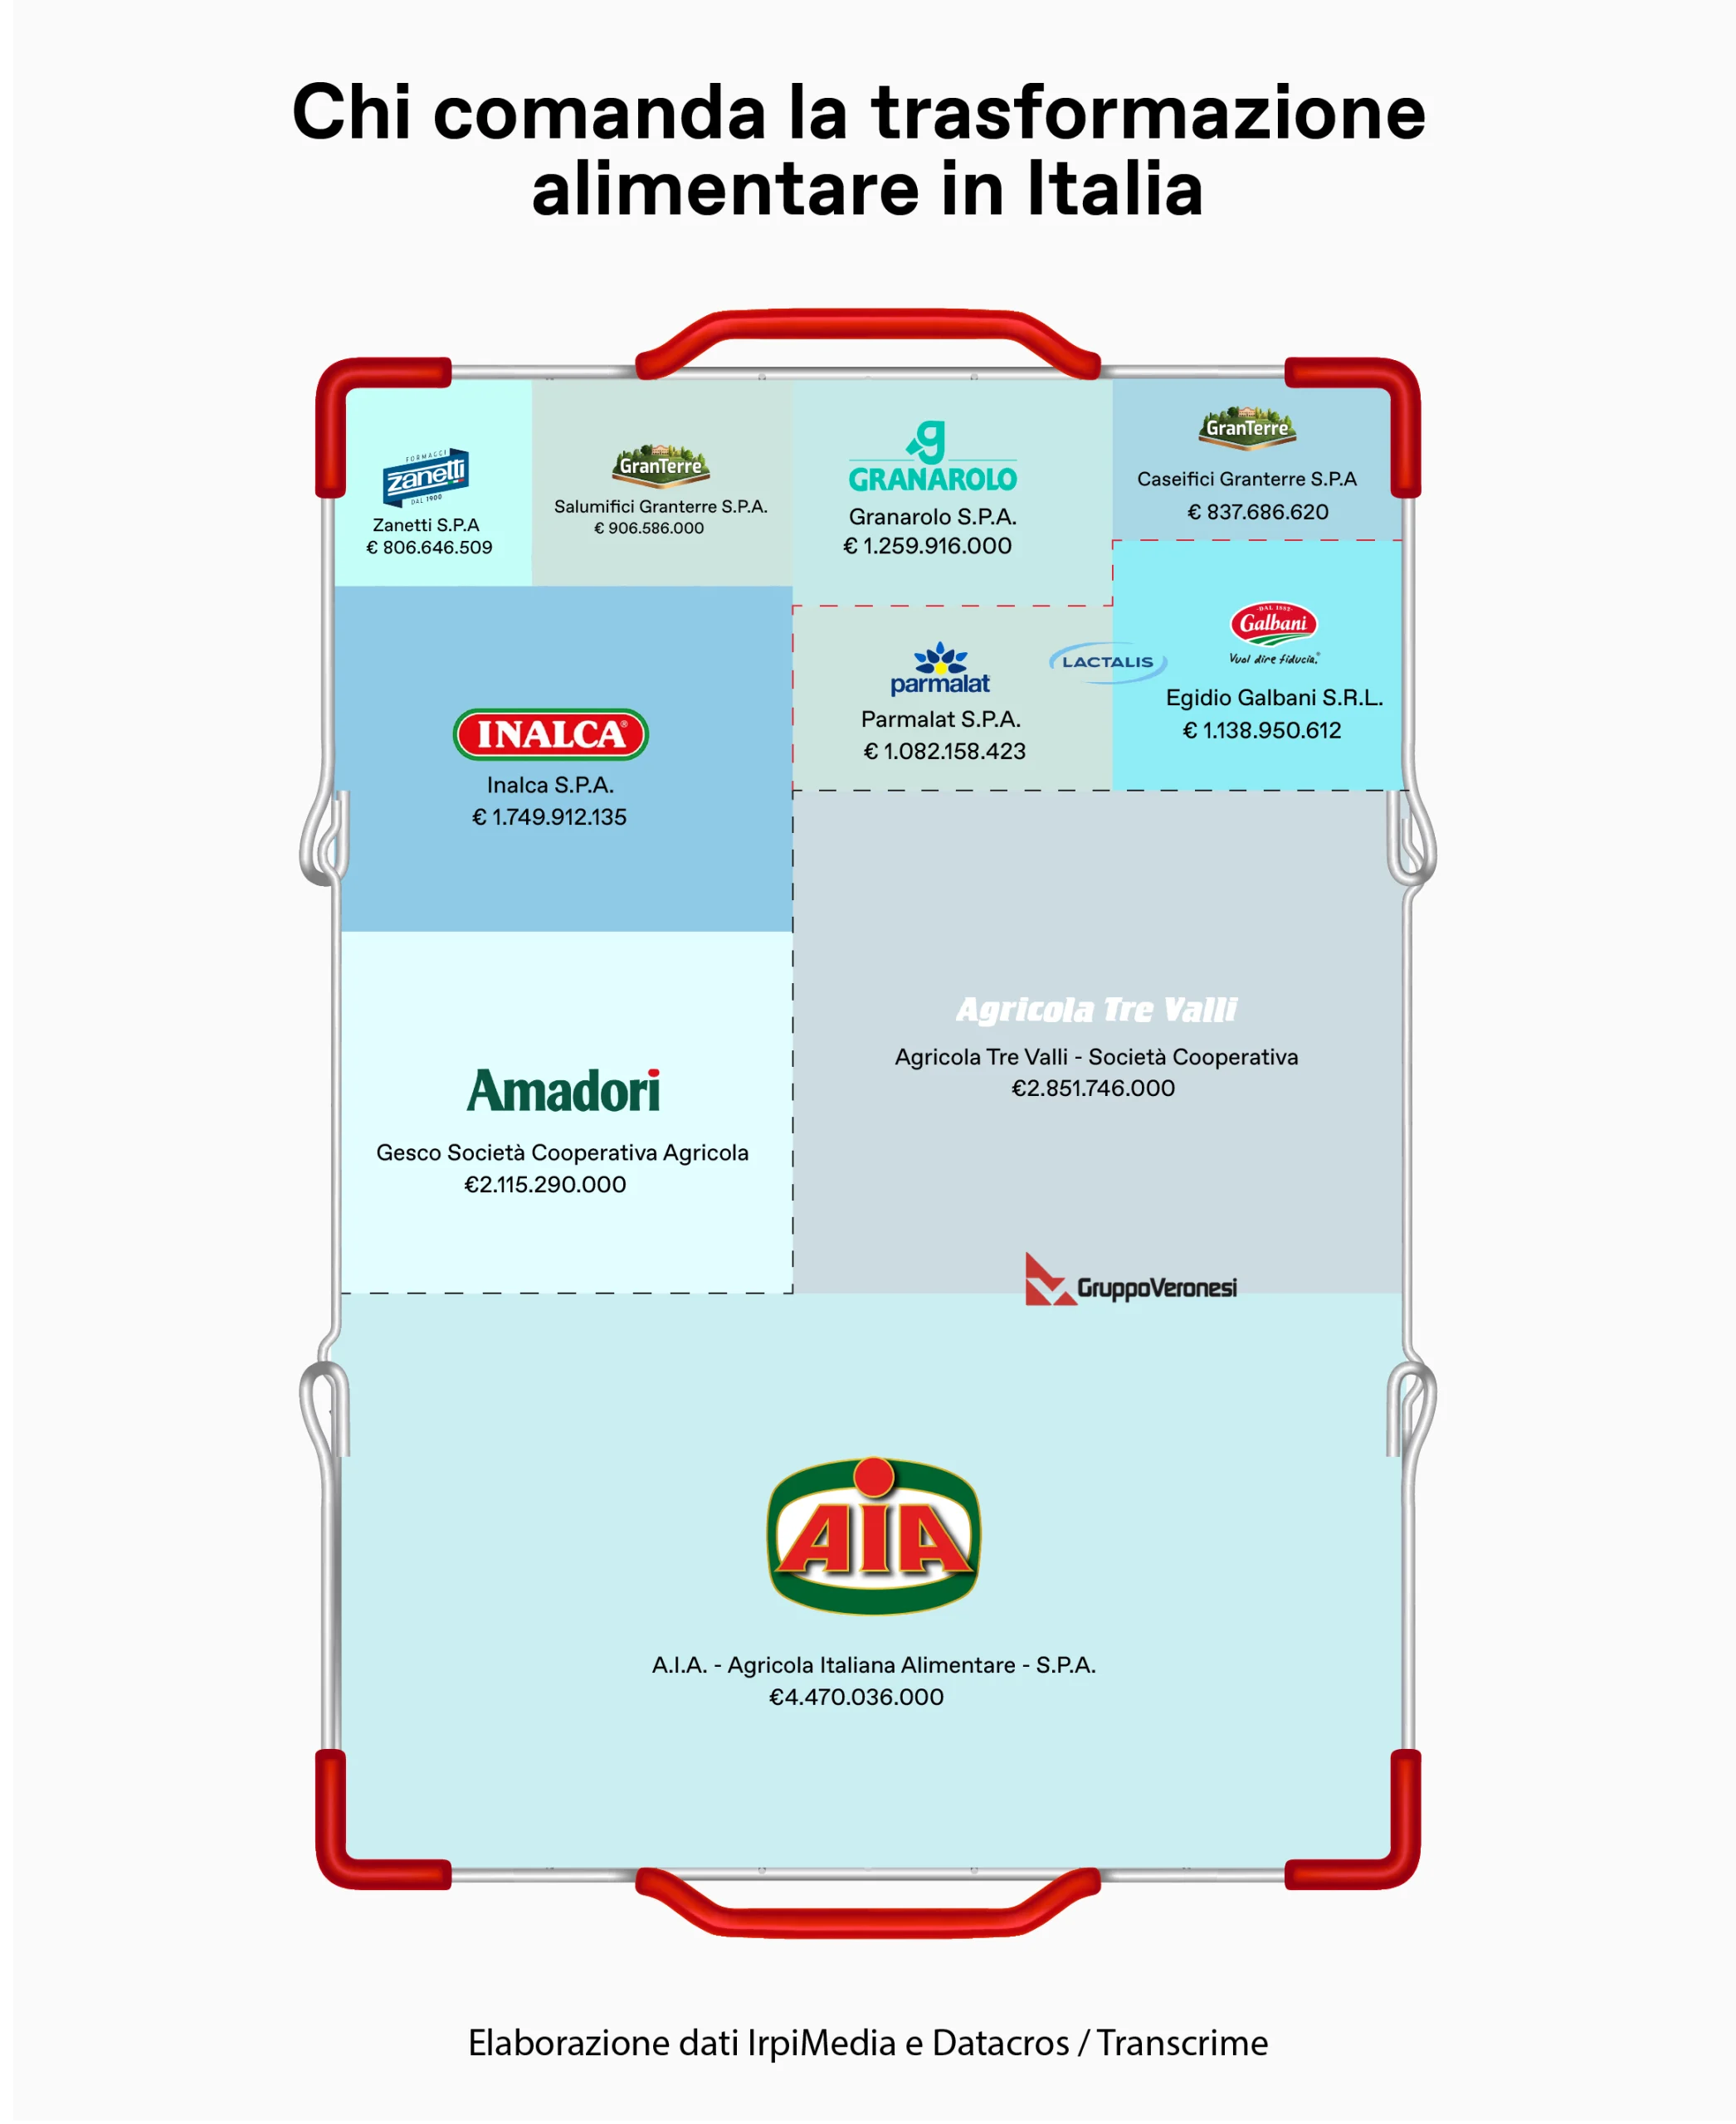
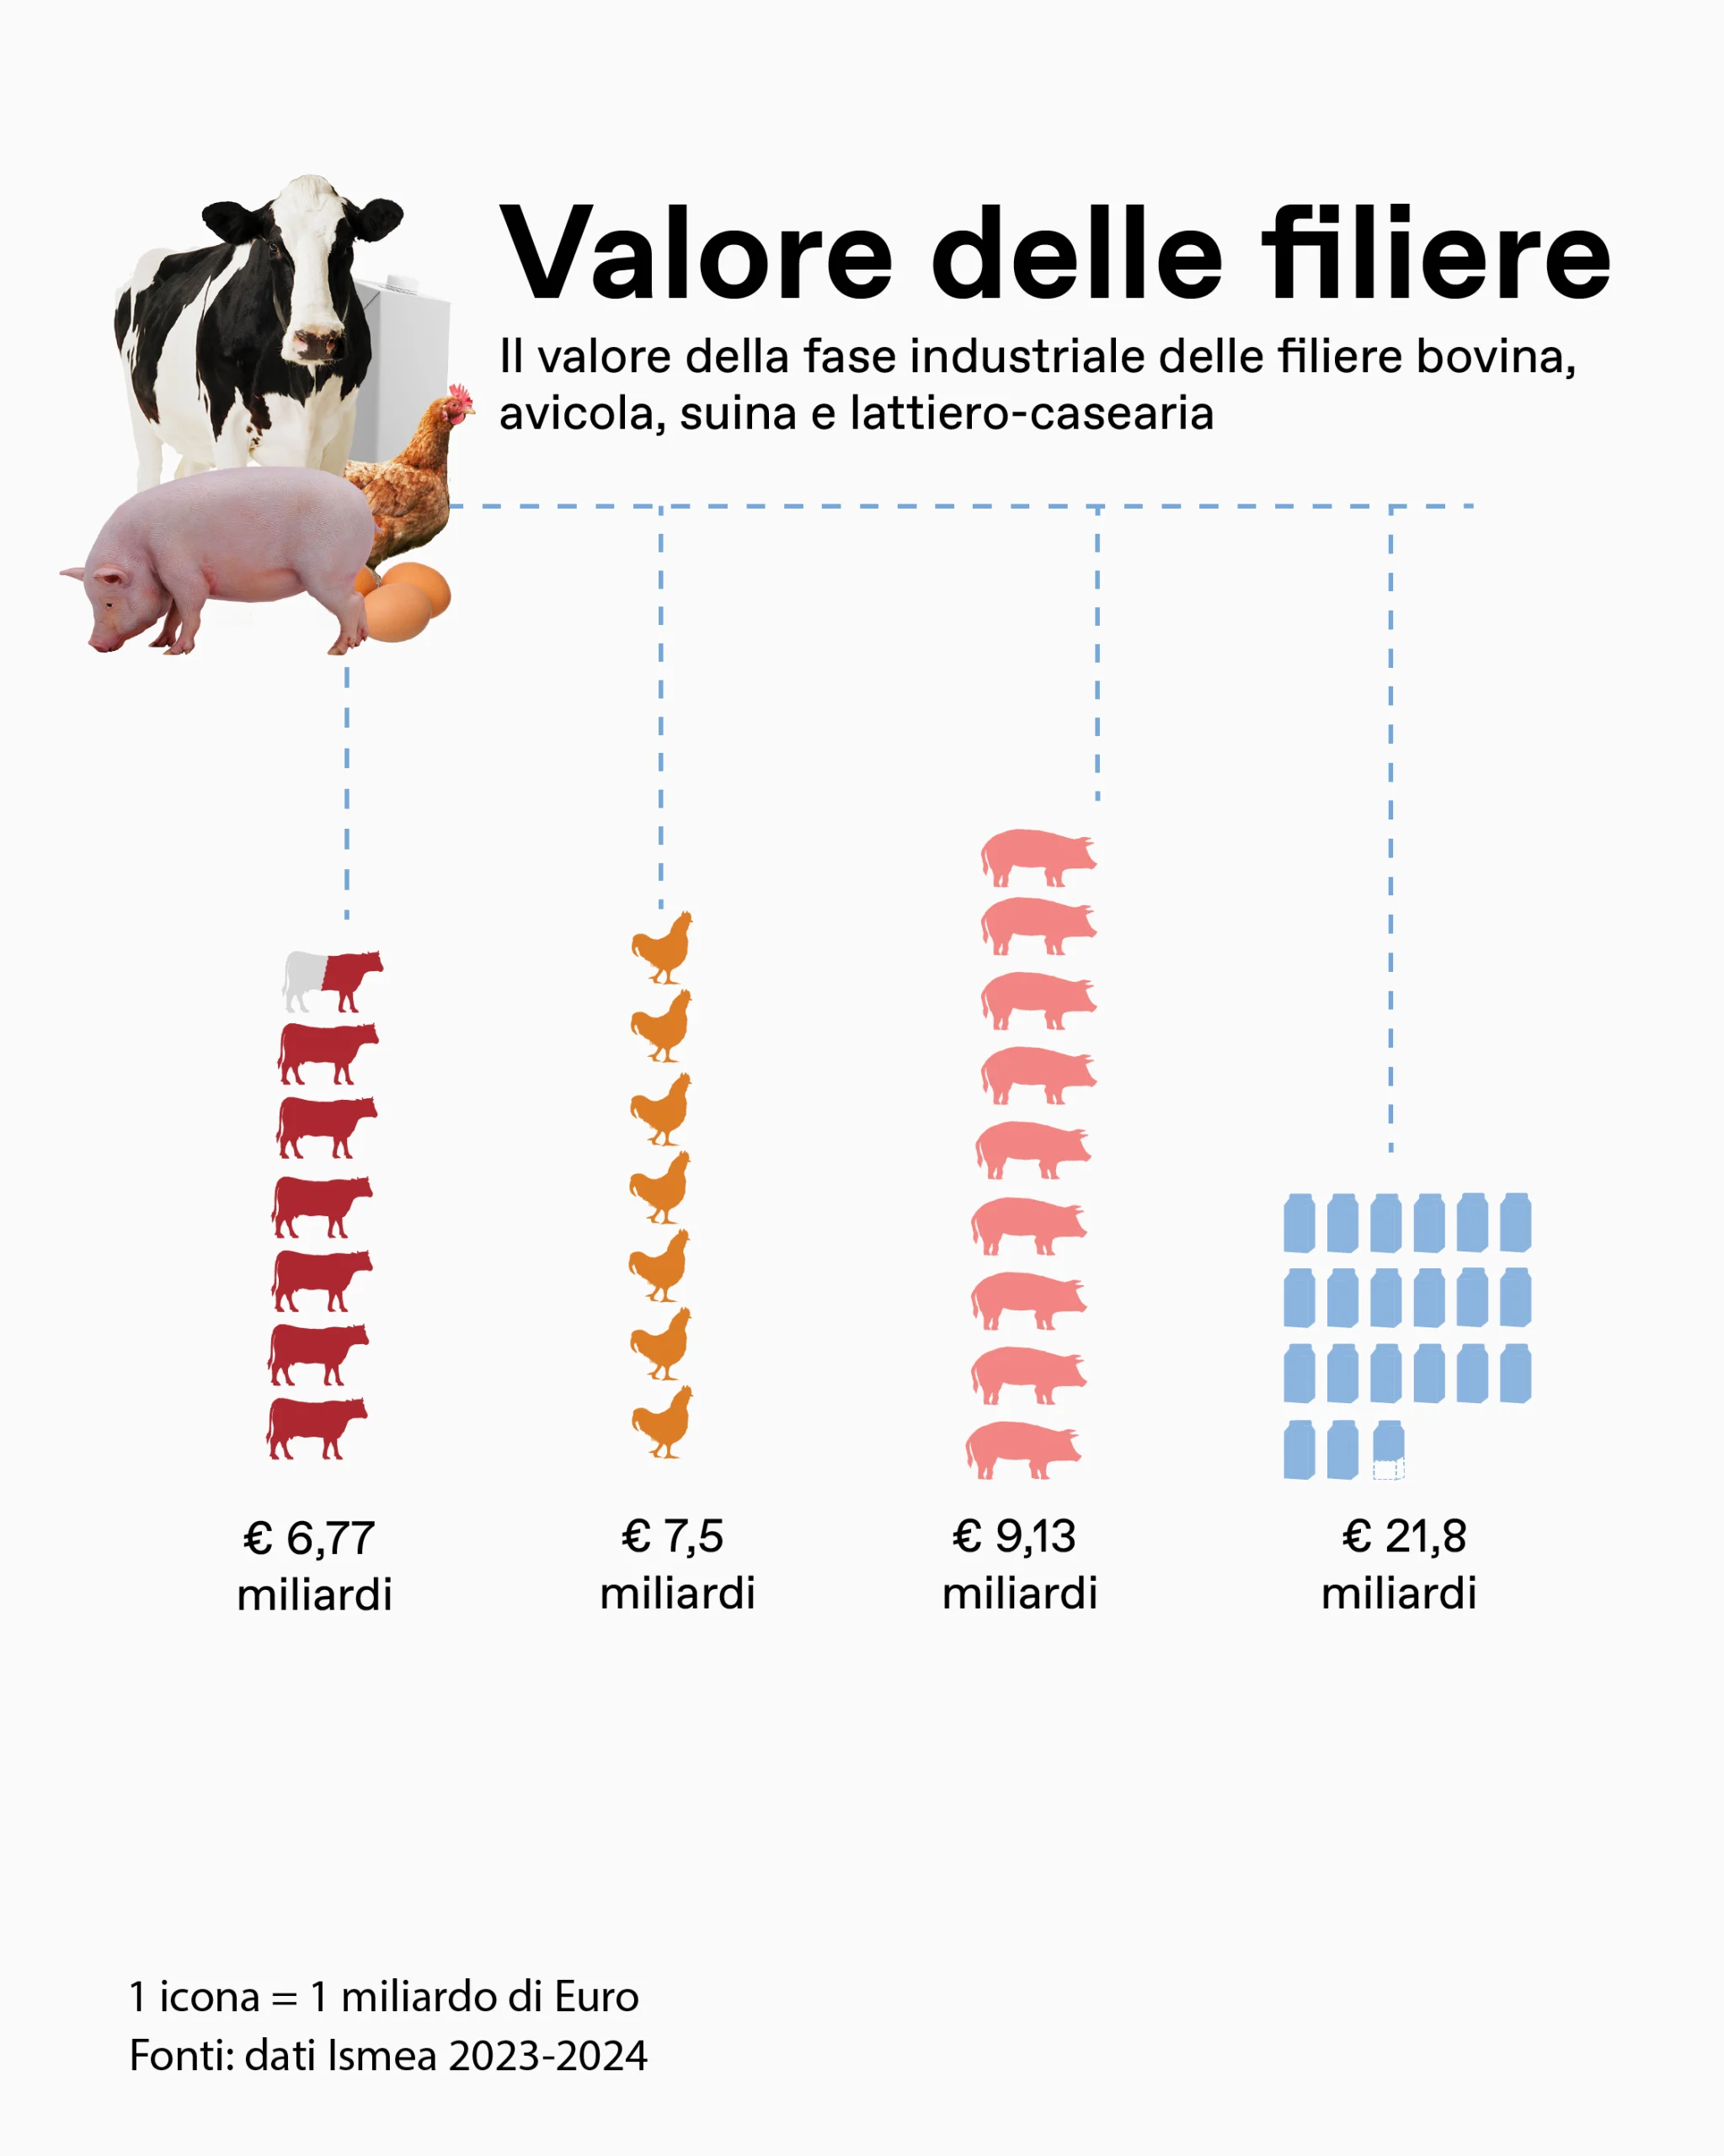
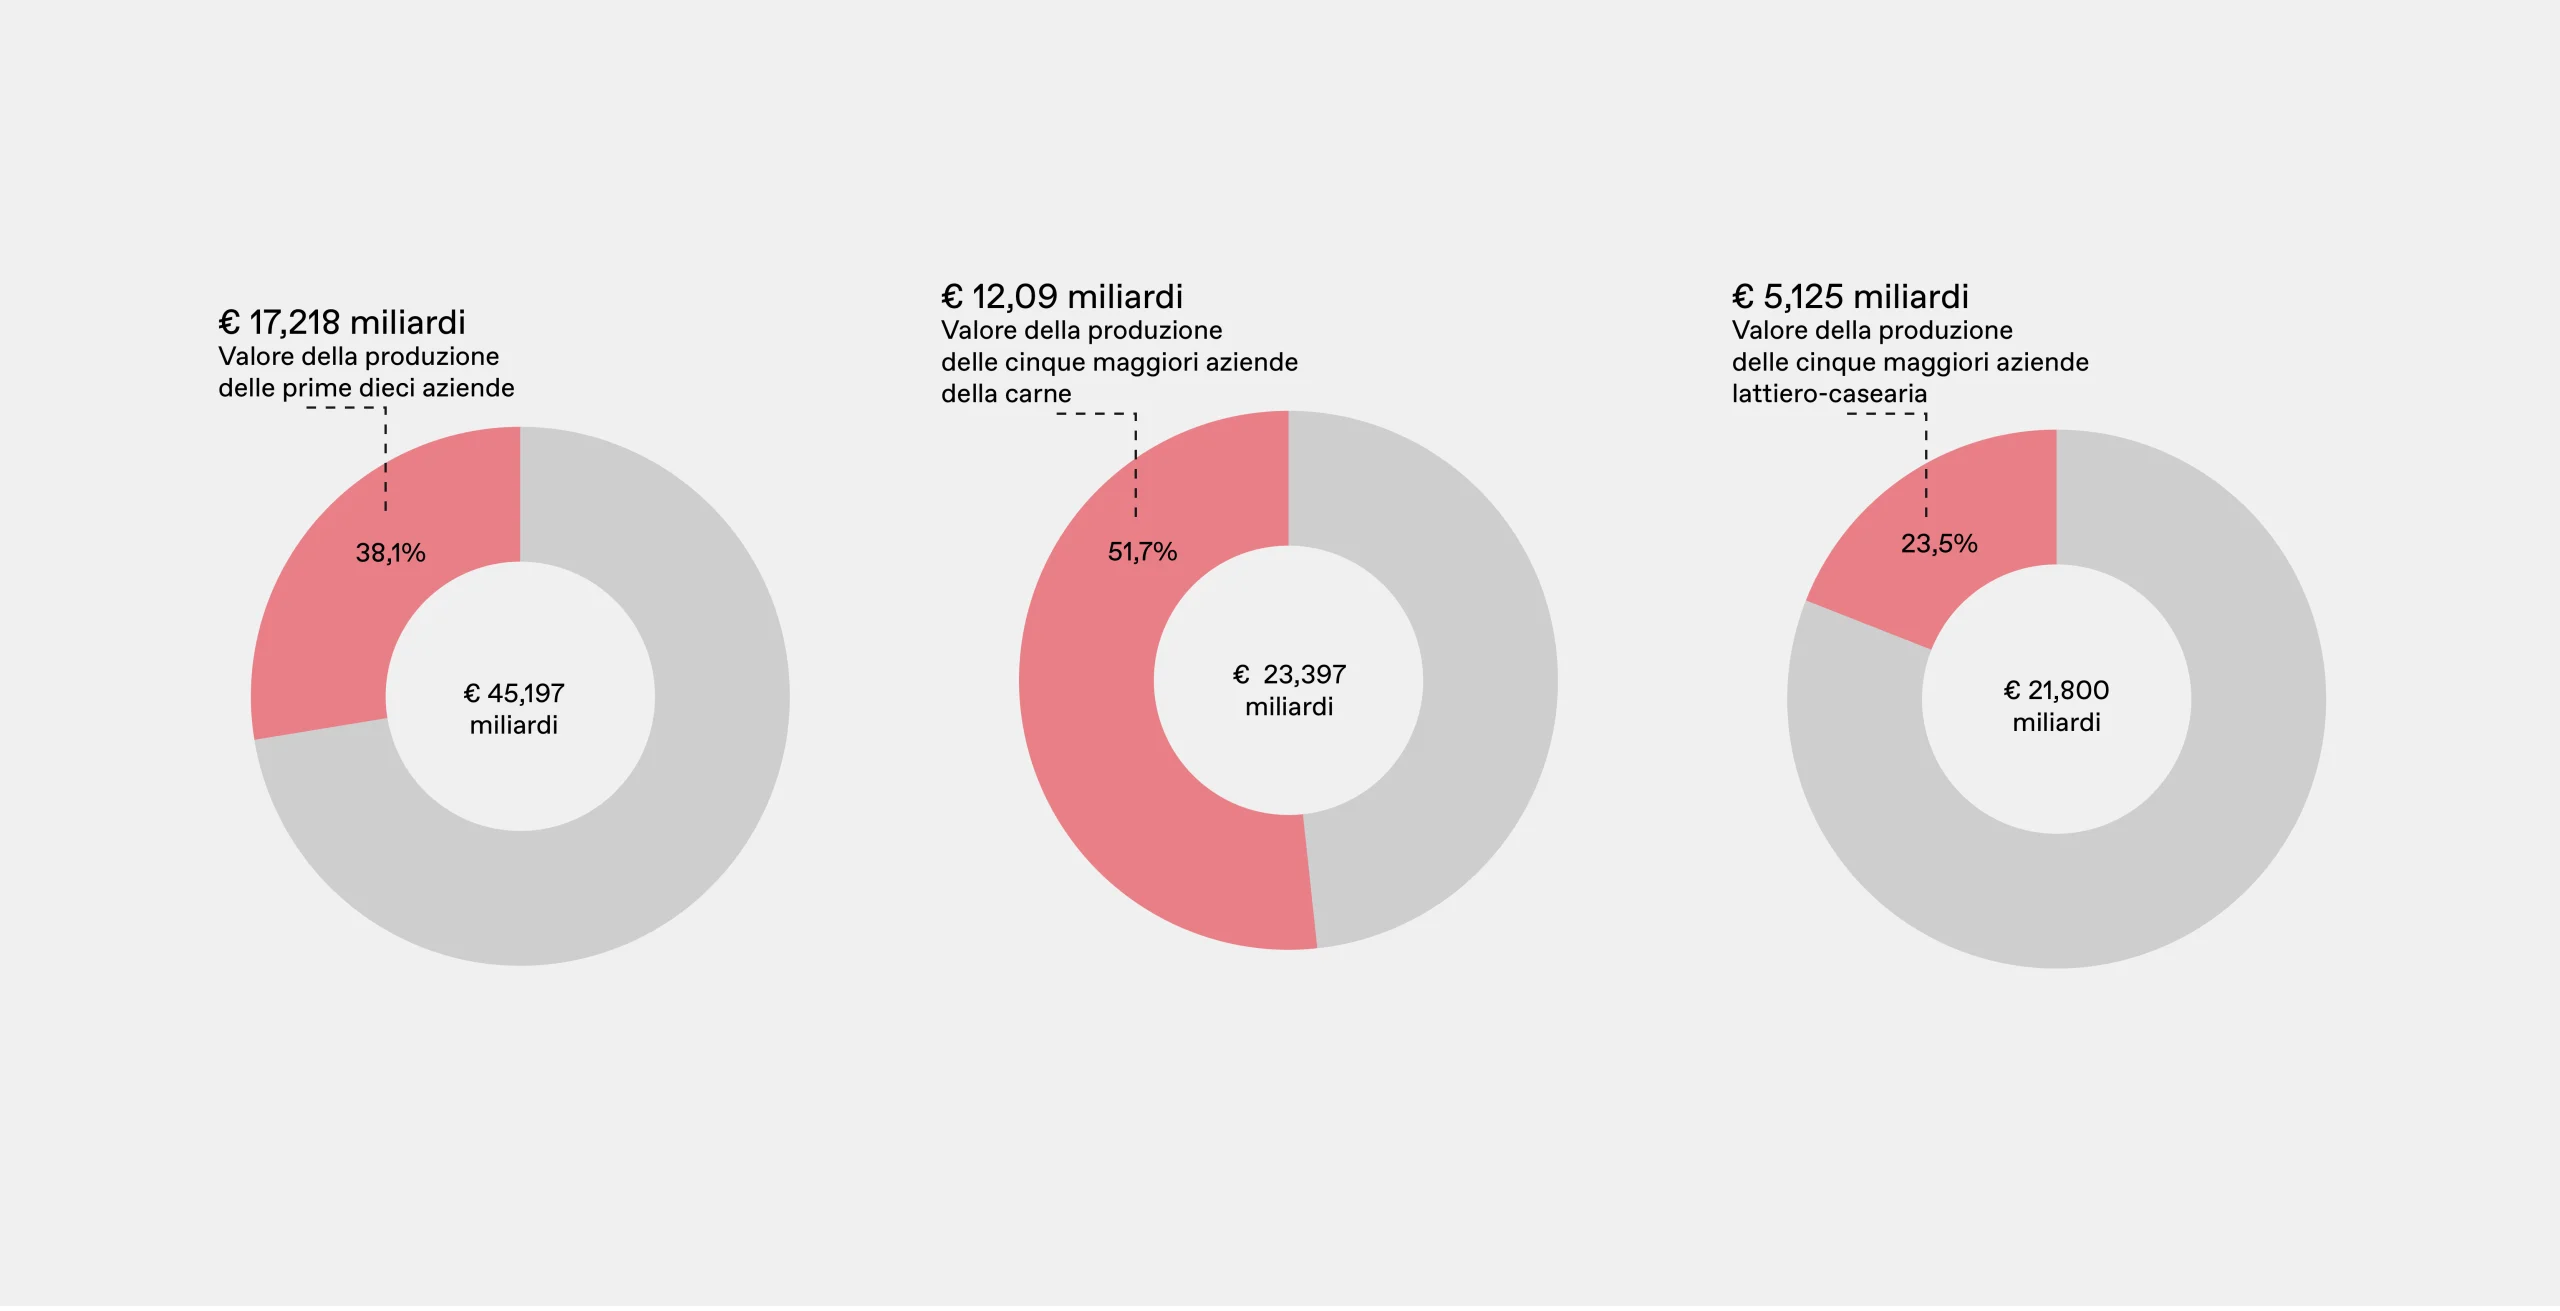
IrpiMedia ha stimato che, in Italia, le dieci aziende più importanti per la trasformazione di latticini, carne, insaccati e uova pesano per il 38,1 per cento della fase industriale delle filiere lattiero-casearia, avicola, bovina e suina, sommate. Si tratta di 17,2 miliardi di euro, una cifra considerevole, che descrive il grado di concentrazione di questo importante settore economico che, secondo l’Istituto di servizi per il mercato agricolo alimentare (Ismea), vale circa 45 miliardi di euro.
Se si considera solo la produzione di carne, il valore sale ulteriormente, con le cinque aziende più grandi che gestiscono oltre la metà (51,7 per cento) del mercato, per un valore di poco superiore ai 12 miliardi di euro. Relativamente meno concentrato è invece il lattiero-caseario, dove le prime cinque aziende superano di poco il 23 per cento del valore totale della fase di trasformazione.
Molte di queste dieci aziende appartengono a gruppi ancora più grandi che, attraverso un intreccio di cooperative, holding e società correlate, hanno fatto dell’integrazione verticale il modello di riferimento dell’agroalimentare italiano. Aia e Tre Valli, per esempio, fanno parte del gruppo Veronesi, Inalca del gruppo Cremonini, mentre sia Galbani sia Parmalat sono proprietà del gruppo Lactalis.
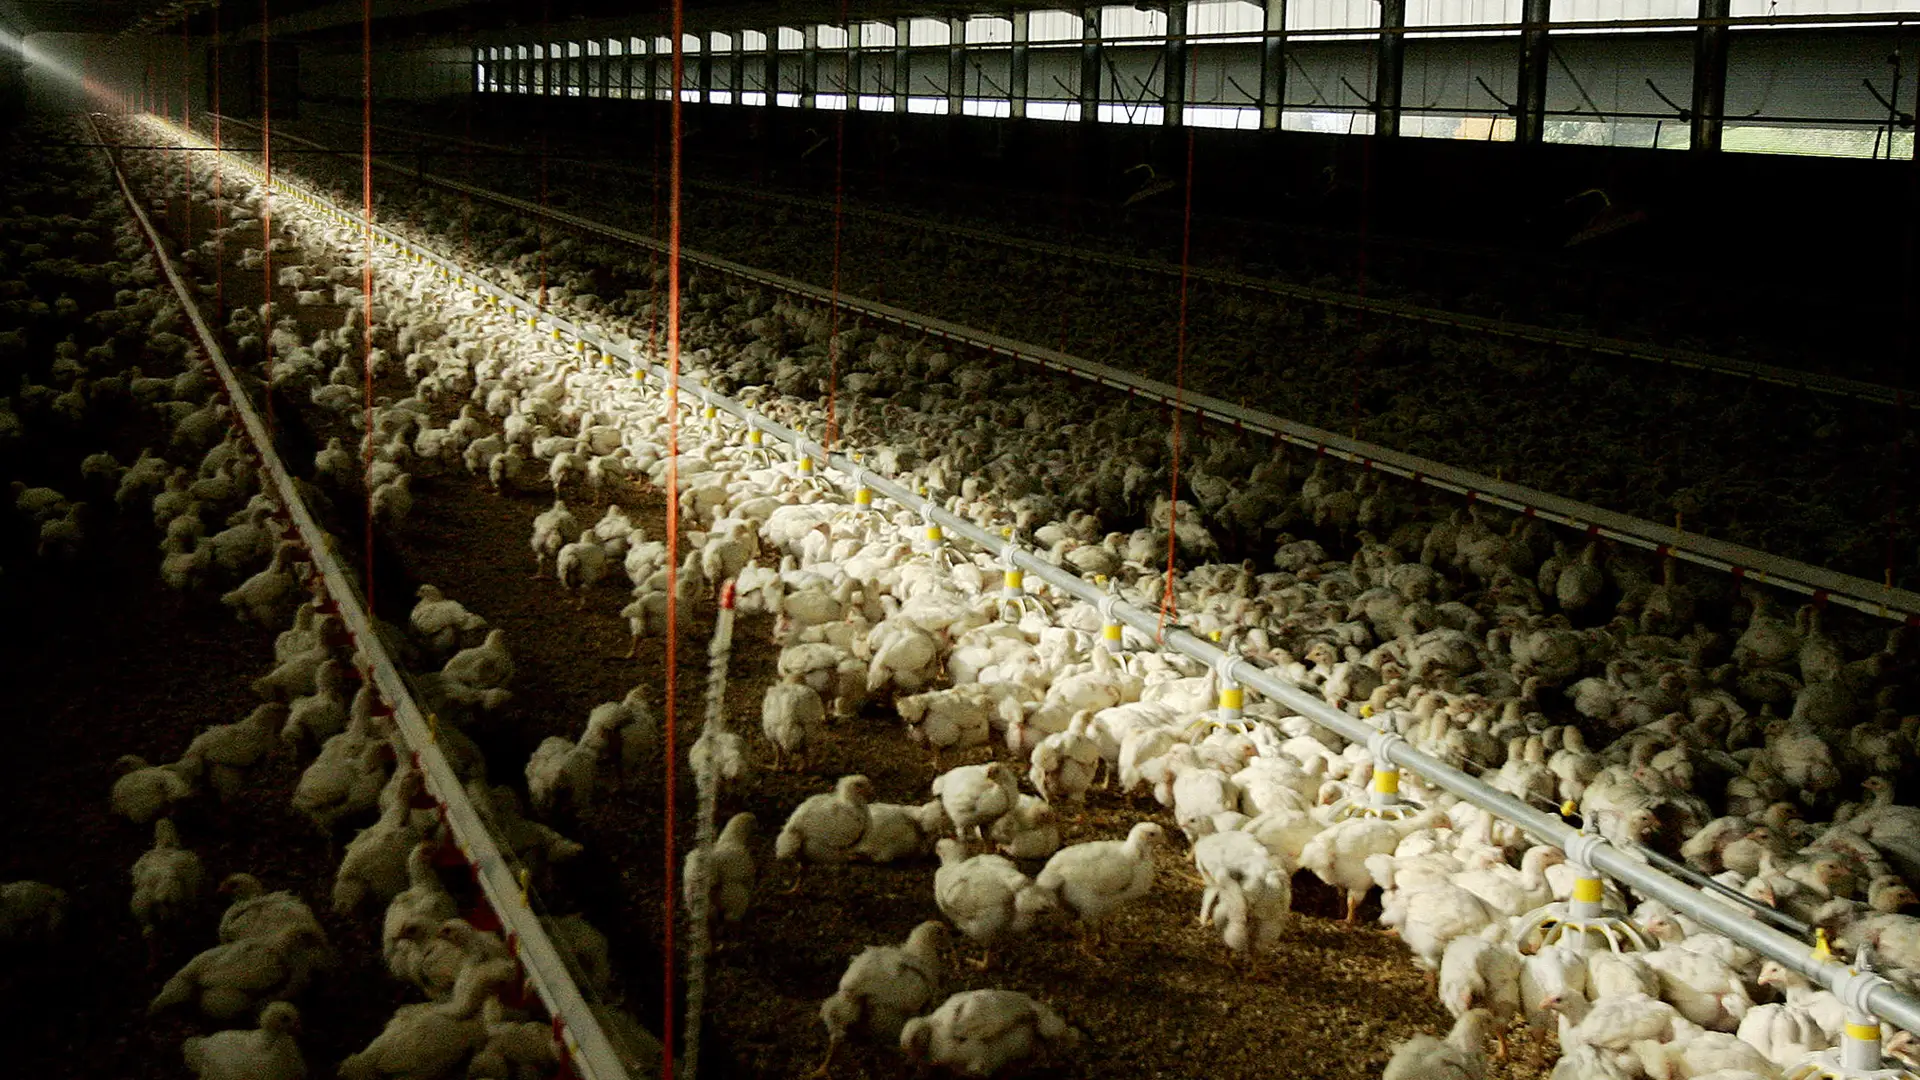
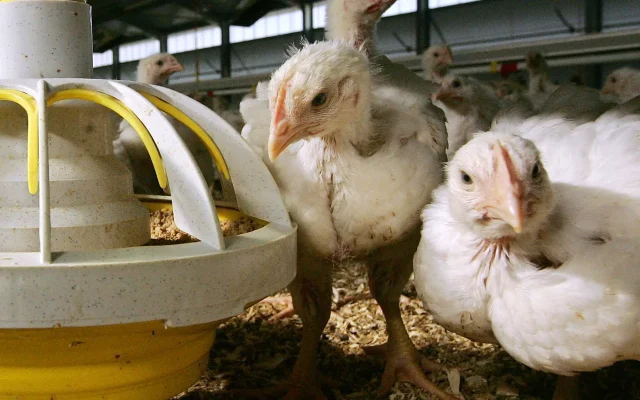
L’esempio più lampante di cosa sia l’integrazione verticale lo si ha nel settore avicolo, con l’allevamento di galline per le uova e di polli per la carne. Quest’ultima filiera, in particolare, tra quelle delle proteine, è l’unica in cui l’Italia è autosufficiente, cioè produce tanto quanto consuma (anzi, poco di più).
Come Veronesi ha integrato la filiera avicola
A dominare il settore è innanzitutto il Gruppo Veronesi, che divide i compiti tra le sue società lungo la catena di produzione.
Il primo anello è rappresentato dalla Veronesi Srl che vende mangimi e che, secondo il sito aziendale, è la «pietra fondante» del gruppo. Vi è poi la società agricola La Pellegrina, che gestisce incubatoi e allevamenti in 21 sedi locali soprattutto in Veneto, Lombardia ed Emilia-Romagna, le tre regioni in cui si concentra il maggior numero di allevamenti avicoli a livello nazionale. Il valore della produzione dell’azienda nel 2024 è stato di oltre 1,3 miliardi, pari a un quarto di tutti gli allevamenti avicoli d’Italia.
Dalla Pellegrina, gli animali passano poi alla società cooperativa Agricola Tre Valli, al centro della catena, che macella e trasforma le carni. Da sola, la cooperativa rappresenta il 38 per cento dell’intera fase industriale della filiera avicola e destina la quasi totalità della propria produzione ad Aia. È proprio quest’ultima, acquistando le carni, a generare quasi l’intero fatturato di Tre Valli: oltre 2,53 miliardi di euro sui 2,84 miliardi di ricavi totali della cooperativa.
L’Agricola Italiana Alimentare (questo il significato dell’acronimo) è l’ultimo anello della catena, quello che porta sugli scaffali dei supermercati marchi ben noti ai consumatori, come Bonroll, Spinacine e i wurstel Wudy. Uno schema simile lo adotta anche un altro grande attore di questo settore, il gruppo Amadori, di cui fa parte l’azienda Gesco.
Dalle stalle ai ristoranti: il caso Cremonini
Anche il Gruppo Cremonini ha investito molto nell’integrazione della filiera della carne bovina, che porta dagli allevamenti fino sulla tavola di ristoranti e aree di servizio. Tutto parte da Inalca, controllata da Cremonini e leader italiano indiscusso nel suo settore: nel 2024, direttamente e indirettamente, ha allevato 180mila capi di bestiame e ha ha avuto ricavi per oltre 1,7 miliardi, più di un quarto (25,8 per cento) di tutta la trasformazione della carne bovina in Italia.
I prodotti di Inalca vengono venduti nella grande distribuzione, per esempio con marchi storici di carne in scatola come Montana e Manzotin, vengono forniti a catene di ristorazione come McDonald’s, ma restano anche all’interno del gruppo. Cremonini, infatti, controlla direttamente Chef Express, che ha 57 stazioni di servizio in tutta Italia e controlla a sua volta diversi marchi, tra cui Roadhouse, che serve bistecche e hamburger in oltre 170 locali in quasi tutte le regioni italiane.
Famiglie e multinazionali: chi incassa i profitti di carne e latte
Delle dieci aziende italiane più grandi della filiera carne e lattiero-casearia, cinque sono controllate dalle storiche famiglie fondatrici: i gruppi Veronesi, Amadori e Cremonini, a cui si aggiunge Zanetti, specializzata in formaggi Dop.
Due aziende, Salumifici e Caseifici Granterre, fanno invece capo al consorzio cooperativo emiliano-romagnolo Granterre, cresciuto per decenni attraverso fusioni e incorporazioni di piccole realtà sociali e oggi protagonista di acquisizioni come quella del marchio Parmacotto. Granarolo è l’unica azienda ad avere una partecipazione pubblica e bancaria: la cooperativa Granlatte ne controlla oltre il 63 per cento, ma nella compagine figurano anche Intesa Sanpaolo, Cassa Depositi e Prestiti ed Enpaia, la cassa previdenziale degli agricoltori.
Nella classifica ci sono poi Egidio Galbani e Parmalat, entrambe controllate dal gruppo francese Lactalis della famiglia Besnier, l’unico gruppo straniero presente tra i grandi player analizzati.
I gruppi familiari, in particolare, hanno blindato il comando con sofisticate architetture societarie per proteggersi da scalate esterne e preparare il terreno alle nuove generazioni.
Il Gruppo Veronesi, per esempio, ha schermato la proprietà della famiglia intestando la holding operativa a una società fiduciaria. Nel 2024 la sola capogruppo ha generato 16,4 milioni di utile, distribuendo 10,4 milioni di dividendi ai vari rami della famiglia. Per Stefano Martinazzo, fraud auditor e responsabile del dipartimento Forensic Accounting di Axerta Spa, questa architettura societaria garantisce riservatezza sulla proprietà e separa il patrimonio personale da quello societario, lasciando comunque alla famiglia fondatrice il pieno controllo decisionale.
In casa Cremonini, invece, il fondatore Luigi ha già distribuito la nuda proprietà ai figli mantenendo però l’usufrutto, una mossa che gli garantisce la guida assoluta dell’azienda e l’incasso in prima persona della ricchezza prodotta: circa 29,4 milioni di euro distribuiti nel 2024, a fronte di un utile netto di gruppo di 69,4 milioni, in aumento del 19,4 per cento rispetto al 2023. Grazie a Forbes, sappiamo che Luigi Cremonini possiede un patrimonio di un miliardo di euro.
Nel mezzo si colloca il sistema a matrioska del Gruppo Amadori, dove una holding è racchiusa dentro l’altra fino ad arrivare alla scatola di vertice, separando così la proprietà familiare dalla fabbrica, un’architettura che ha già generato un contenzioso tra i vari rami della famiglia.
Per garantirsi il comando assoluto, i fratelli Flavio e Denis hanno costruito una torre di tre holding sovrapposte che culmina nella società di vertice, Fda Srl, escludendo di fatto le sorelle dalle decisioni industriali. A loro spetta il controllo totale e la gestione degli 11 milioni di euro di dividendi generati dalla holding nel 2024, a fronte di un utile netto di 11,65 milioni di euro.
Nel modello cooperativo di Granterre, invece, la ricchezza torna alla base agricola: il Consorzio Granterre ha chiuso il 2024 con un utile netto di 10,9 milioni di euro, girati agli allevatori del territorio tramite dividendi e ristorni per circa 4,7 milioni di euro.
Dei 9,7 milioni di utile registrati da Granarolo nel 2024, 8,5 milioni sono stati distribuiti come dividendi: la maggioranza è tornata agli allevatori, mentre il resto ha remunerato i soci istituzionali già menzionati, i quali hanno reso possibile l’espansione all’estero di questo leader del latte.
Nel settore lattiero-caseario, la multinazionale della famiglia francese Besnier ha fatto progressivamente shopping dei marchi italiani più iconici, imponendo una filiera di tipo estrattivo, poiché tutta la ricchezza prodotta in Italia da Galbani e Parmalat prende quasi interamente la via di Parigi.
A fronte di aziende che non conoscono crisi — nel 2024 la sola Parmalat Spa. ha registrato un utile netto di 86,6 milioni di euro, con un balzo in avanti di oltre 24 milioni rispetto al 2023 — i padroni francesi spostano l’intera liquidità nelle casse della holding d’oltralpe e si distribuiscono dividendi milionari.
Un problema di redistribuzione
Tutta la ricchezza prodotta da questi grandi gruppi non viene distribuita lungo le filiere, come lamentano molti allevatori. «Il valore del prodotto è molto alto, i margini sono molto alti, ma manca la ridistribuzione di una parte di quel valore anche a noi allevatori. Si ferma al trasformatore», commenta il presidente dell’Associazione veneta avicoltori (Ava) Diego Zoccante.
Il Veneto è la regione col maggior numero di allevamenti avicoli in Italia e l’Ava è nata nel 1993.
Zoccante ricorda che, prima di allora, negli anni Ottanta il numero di aziende a cui poter vendere i propri polli era molto più alto, «una moltitudine», e quindi si poteva cambiare spesso. Oggi, invece, la concentrazione ha ridotto di molto queste opzioni e «il turnover da un operatore all’altro è bassissimo». «Se tu hai meno operatori con cui ti puoi confrontare, è ovvio che hai meno forza contrattuale», spiega.
La forza contrattuale è ancora meno quando si alleva “in soccida”. I contratti di soccida sono contratti privati che si stipulano tra una grande azienda (il soccidante) e un allevatore (il soccidario). Indicativamente, la prima fornisce gli animali e il mangime e mantiene il controllo su come vengono allevati, verificandone la qualità; l’allevatore si occupa della gestione quotidiana della stalla, mettendoci il lavoro e sostenendo i costi delle strutture. Nel contratto si stabilisce per quanto tempo gli animali resteranno all’allevatore e il prezzo per ciascun capo, già fissato fin dalla firma.
Soccida: più stabilità, meno introiti, più dipendenza
Secondo i dati di Ismea, nel 2024, i contratti di soccida riguardavano l’86 per cento degli allevamenti di polli broiler in Italia, ma lo strumento è sempre più diffuso anche in altri ambiti. Nel settore bovino, per esempio, anche Inalca vi fa ricorso mentre, ad oggi, quasi la metà dei suini allevati per carni e salumi Dop e Igp è in soccida, un dato cresciuto di oltre sei punti percentuali dal 2020.
Thomas Ronconi è proprio il presidente dell’Associazione nazionale allevatori suini (Anas), a sua volta allevatore in provincia di Mantova. Spiega che, per i grandi gruppi di trasformazione, la soccida «rappresenta uno strumento per espandere la produzione senza investimenti diretti in strutture», come le stalle. Per l’allevatore, invece, «è una forma di collaborazione che riduce il rischio ma limita autonomia e margini».
Lo scambio, quindi, è: maggiore stabilità contro minori introiti. E più dipendenza dal soccidante.
Ogni allevatore valuta cosa gli conviene, dice ancora il presidente di Anas: «Ce ne sono di bravissimi che hanno scelto fin dal primo giorno la soccida perché non si sono accollati il rischio di impresa. Il mercato è altalenante, bisogna essere molto reattivi e non tutti si assumono questa responsabilità».
Se i dati sulla soccida tra gli allevatori di maiali sono in crescita, ragiona Ronconi, «vuol dire che il contratto fa stare bene entrambi». La sua azienda agricola però, ammette, non ne fa ricorso. E, infatti, molti allevatori non sono d’accordo con lui.
Gabriele Ponzano, presidente di Agricoltori Autonomi Italiani, è uno di questi. Allevatore della provincia di Alessandria, ha partecipato alla nascita dell’associazione durante le proteste degli agricoltori del 2024. Due anni fa, ha allevato per un breve periodo vacche in soccida e dice che, con quel tipo di contratto, «di fatto diventi un operaio, uno stipendiato, solo che lavori nella tua azienda agricola». Più di recente, invece, ha ricevuto un’offerta per dei maiali: «Per arrivare ad avere uno stipendio mensile, cioè un introito sui 1.800/2.000 euro avrei dovuto tenere almeno 2.000 capi». Anche per questo, ha rifiutato e continua a fare l’allevatore in maniera autonoma.
La concentrazione la chiede il mercato
Non tutti, però, fanno la scelta di Ponzano. Gli allevamenti italiani, infatti, vivono, a loro volta, un processo di concentrazione significativo: il loro numero diminuisce (o cresce meno nel caso degli avicoli) rispetto al numero di capi.
I dati raccolti da Ismea non riguardano lo stesso periodo di tempo per tutte le filiere, ma il fenomeno è comunque evidente e trasversale. Forte per suini, ancora più forte per i bovini e comunque significativo anche per gli avicoli.
Il fenomeno della concentrazione degli allevamenti non è solo italiano, ma continentale. E, secondo molte voci europee dell’industria agroalimentare, di politici ad essa vicini e di esperti del settore agroalimentare, è una tendenza di lungo termine causata da una maggiore efficienza, da migliori tecnologie e da una situazione demografica che porterà ad avere sempre meno allevatori, visto che molti tra quelli in attività sono prossimi alla pensione e pochi giovani scelgono questa carriera.
Sono ragioni reali ma non sono le sole. Ci sono anche motivazioni politiche ed economiche altrettanto forti.
Lasciare o raddoppiare?
Da un lato, i sussidi della Politica agricola comune Ue, basandosi per esempio sul pagamento a ettaro, premiano le aziende di grandi dimensioni mentre la regolamentazione del settore crea costi burocratici sproporzionati per quelle più piccole. A livello italiano, poi, si è assistito a una forte spinta istituzionale verso una maggiore integrazione delle filiere. Dal 2004, il ministero dell’Agricoltura ha stanziato fondi appositamente per questo scopo e, col Piano nazionale di ripresa e resilienza, gli importi sono molto cresciuti.
Le politiche europee e nazionali, quindi, non aiutano. Anzi, amplificano le dinamiche di mercato: l’industria di trasformazione e la grande distribuzione “spingono” la produzione verso l’uniformità e la standardizzazione, premiando solo quelle aziende agricole in grado di fornire grandi volumi in modo continuativo e a basso costo.
E con filiere sempre più concentrate, integrate e dominate da pochi attori, le possibilità per gli allevatori rimangono soltanto due: lasciare o raddoppiare.
Nel primo caso, gli allevamenti chiudono o vengono inglobati da aziende più grandi. Nel secondo caso, gli allevamenti rimangono in attività, aumentando le dimensioni. «Un allevatore che, prima, con un solo capannone manteneva la famiglia, adesso ne gestisce due, tre, quattro», riprende Zoccante, dell’Associazione veneta avicoltori.
Le sue parole combaciano con quanto avevamo scritto nella precedente inchiesta sugli allevamenti intensivi di polli e maiali. In dieci anni, il numero di queste strutture in Italia è aumentato, arrivando a 2.146 nel 2023. Dal 2014, sono stati rilasciati 546 nuovi permessi, che corrispondono a nuovi maxi allevamenti oppure ad ampliamenti di allevamenti già esistenti.
Aziende zootecniche più grandi, quindi, servono per far quadrare i conti, visto che il valore delle filiere non viene redistribuito equamente. E, in effetti, un rapporto curato nel 2024 dal professor Fiorillo della Bocconi sostiene che «gli allevamenti di maggiori dimensioni presentano in media un miglior profilo di sostenibilità economica».
La media però nasconde molte differenze e lo stesso Fiorillo spiega che la corsa a ingrandirsi ha dei limiti economici: «Oltre una certa soglia di capi, che varia in base a numerosi fattori, si entra in una curva discendente e si generano vere e proprie diseconomie di scala».
In pratica, a causa di una serie di fattori che vanno, per esempio, dallo smaltimento dei reflui (gli scarti degli allevamenti) alla necessità di manodopera, ingrandirsi può non essere vantaggioso dal punto di vista economico. Il sistema spinge verso la concentrazione, ma questa non è la soluzione a tutti i problemi degli allevatori. Raddoppiare non è sempre la scelta giusta.
Hai informazioni su questa storia o su altri casi di abuso di potere?
Puoi inviarci documenti e segnalazioni in modo completamente sicuro e anonimo.
In Italia, le carni bianche sono sempre più vendute e gli allevamenti avicoli in crescita. Eppure, a dominare la filiera sono grandi gruppi che esternalizzano gli aspetti più critici, grazie ai contratti di soccida
Vicino alla discarica Vallosa di Passirano ci sono i filari di una delle denominazioni vinicole più conosciute. Nonostante la presenza di Pcb, nessuno ha mai analizzato il vino e i campi sono stati testati nel 2014: lo abbiamo fatto noi
Le spese dell’agenzia europea per le frontiere in questo campo sono in crescita vertiginosa. Sono cruciali per consentire le intercettazioni dei migranti da parte della guardia costiera libica. E potrebbero aumentare ancora
Israele finanziava la promozione sul motore di ricerca di una finta versione del documentario Naza. Su nostra segnalazione, Google ha dovuto riconoscere la violazione delle proprie regole
Il ruolo del cooperante delle Nazioni Unite, trovato morto nel 2020, è spesso stato derubricato a lavoro d’ufficio. In realtà, è stato decisivo per fare da tramite fra lo Stato colombiano e gli ex guerriglieri
Dal 1982 la "direttiva Seveso" serve a prevenire gli incidenti industriali. In Italia gli impianti sono circa un migliaio. Crisi climatica e transizione energetica sono le nuove sfide, ma servono risorse adeguate
Ricevi ogni settimana
le ultime inchieste
nella tua casella e-mail
Inserisci i tuoi dati e non perderti le nostre novità. Nessuno spam, promesso.
Iscrivendoti i tuoi dati personali verranno trattati secondo le modalità riportate nella nostra informativa. Potrai disiscriverti in qualsiasi momento con l’apposito link presente nelle email.